製品企画における新製品のROIを高めるには?
目次
この記事でわかること
- 新製品のROIを投資判断に使う理由と考え方
- 需要予測・量産コスト・手戻りがROIへ与える影響
- 企画段階から投資継続を見極める評価のポイント
新製品のROIは、開発投資に対してどれだけ利益を得られるかを見極め、投資継続の判断や経営層との合意形成に使う指標です。需要予測のずれ、量産化の壁によるコスト超過、曖昧な要件による手戻りはROIを下げる要因になります。企画段階で市場性と製造コストを確認し、フェーズごとに投資判断を行うことが重要です。不確実性を織り込んだ複数のシナリオで、コストと利益を見積もることも有効です。
新製品のROIを高める第一歩は、開発費を削ることではありません。
何台売れれば投資を回収でき、どの前提が外れると採算が崩れるのかを、企画段階で見えるようにすることです。
- 開発費だけでなく、金型・認証・在庫・保証まで投資範囲に入れる
- ROIと一緒に、投資回収販売数と回収時期を見る
- 開発が進むたびに前提を更新し、次の追加投資を判断する
稟議のためにROIを計算したものの、販売部門から「その数量は本当に売れるのか」、製造部門から「その原価は歩留まりを含んでいるのか」と聞かれ、説明が止まってしまう。新製品の企画では、このようなことが起こります。
企画書のROIが高くても、その数字が強気な販売予測や、試作原価のまま置いた量産コストで作られていれば、投資判断には使えません。
一方で、企画段階からすべての数字を正確に出すこともできません。必要なのは、精密な予測ではなく、現時点の仮説、その根拠、数字が変わる条件、次に確認する時期をそろえることです。
ハードウェアでは、売上が立つ前に開発費、金型、治具、認証、初期在庫などの資金が出ていきます。発売後も、歩留まり、物流、返品、保証、保守によって利益は変わります。
だからこそROIは、最後に計算する成績表ではなく、企画のどこを検証し、どこまで投資するかを決めるモデルとして使います。
自社のROI計画は、判断に使える状態か
まず、現在の企画書や収支計画を確認してみてください。次の質問に答えられない場合は、ROIの数値より先に整理することがあります。
- ROIを何年間で評価するのか
- 販売単価から値引きや流通手数料を引いた「実質販売単価」はいくらか
- 開発、金型、治具、認証、初期在庫のどこまでを投資に含めたか
- 何台売れば初期投資と固定費を回収できるか
- 販売数量、単価、歩留まりのうち、ROIを最も大きく動かす前提は何か
- 各数字を誰が出し、何を根拠に置いたか
- 試作や量産見積りの後、いつ数字を更新するか
- どの条件なら継続・再設計・中止を判断するか
未確定の数字があること自体は問題ではありません。「未確定」と書き、仮置きした値、確認方法、担当者、更新時期を残します。
危険なのは数字が未確定なことではなく、確定値と仮説が同じ表に混ざっていることです。
製品企画のROIは「続けるか、条件を変えるか」を判断するために使う
ROI(Return on Investment)は、投資に対してどれだけ利益を得られるかを見る指標です。ただし、ROIには、すべての企業・案件に共通する唯一の計算式があるわけではありません。
利益を営業利益にするのか、対象期間の累積利益にするのか。投資額へ開発費、設備費、運転資金のどこまでを含めるのか。ここが違えば、同じ製品でも結果は変わります。
そのため、数値を出す前に、対象期間、利益の定義、投資範囲を決めます。本記事では、企画段階で採算構造を確認するため、次の簡易モデルを使います。
プロジェクトROI(%)=対象期間のプロジェクト利益 ÷ 初期投資額 × 100
ここでのプロジェクト利益は、「累計限界利益-初期投資-発売後に追加で発生する固定費」です。1台当たり限界利益は、実質販売単価から、1台売れるごとに増える変動費を引いて求めます。
これは説明用の管理モデルであり、会計上の利益計算を置き換えるものではありません。社内稟議では、会計方針や投資基準に合わせ、分子・分母・対象期間を統一してください。
ROIだけでは判断できないことがある
ROIが高い製品でも、投資額が小さければ利益総額は小さいかもしれません。反対に、利益総額が大きくても、資金回収まで長くかかる製品は資金繰りを圧迫します。
英国政府の費用便益分析ガイドでも、ROI、回収期間、NPV、キャッシュフローは、それぞれ異なる判断材料として扱われています。※1 公共事業向けの指標定義を民間製品へそのまま転用するものではありませんが、一つの比率だけで投資を決めないという考え方は参考になります。
最初からすべてを計算する必要はありません。まずROIと投資回収販売数を置き、投資額が大きい、または回収まで長い案件では回収期間とNPVを加えます。
| 指標 | 分かること | 答えにくいこと |
|---|---|---|
| ROI | 投資額に対する利益の割合 | 利益総額、資金が戻る時期 |
| 投資回収販売数 | 初期投資と対象期間の固定費を回収するために必要な累計販売数 | 回収までの時間、長期価値 |
| 回収期間 | 何年・何か月で投資資金が戻るか | 回収後に生まれる利益 |
| NPV | 将来キャッシュフローを現在価値へ直した価値 | 現場で直感的に理解できる販売数量 |
製品寿命が長い、先に大きな設備投資が必要、売上の立ち上がりが遅い、といった案件では、ROIに加えて回収期間とNPVを確認します。NPVに使う割引率は、自社の資本コストや社内基準に従います。
ハードウェアのROIで数え漏らしやすい費用
ROIが実態より高く見える原因の一つは、開発費と部品代だけで投資額を作ることです。GAOのコスト見積りガイドでは、開発、生産、運用・保守、廃棄までライフサイクル全体を対象にし、除外する費用も明示する考え方が示されています。※2
これは米国政府の大型プログラム向けガイドであり、個々の費目を民間製品へ義務づけるものではありません。新製品では、製品特性に応じて次の候補を確認します。
| 区分 | 確認する費用 | 見落としたときに起きること |
|---|---|---|
| 企画・開発 | 市場調査、設計、試作、評価、人件費、外注費 | 試作回数や設計変更で初期投資が膨らむ |
| 量産準備 | 金型、治具、検査設備、認証、工程設計、初期流動対応 | 試作後に大きな追加投資が発生する |
| 1台ごとの変動費 | 部品、材料、加工、組立、検査、梱包、物流、販売手数料 | 販売数量が増えても利益が残らない |
| 量産ばらつき | 不良、手直し、廃棄、選別、歩留まり低下 | 試算した原価と実際の原価がずれる |
| 販売・保有 | 初期在庫、最低発注数量、倉庫、販促、販売支援 | 会計上の利益が出ても資金が在庫に滞留する |
| 発売後 | 返品、保証、修理、保守、ソフトウェア・通信、終売対応 | 売った後の費用が利益を削る |
なお、初期在庫は直ちに費用として扱うのではなく、運転資金として管理する場合があります。終売時の在庫処分や資金回収も含め、ROIの分母・キャッシュフローへの反映方法を社内の会計基準に合わせてください。
すべてを精密に見積もる必要はありません。未確定なら、現時点の仮置き、確認方法、更新時期を残します。大切なのは、費用をゼロとして扱うことと、まだ分からないことを区別することです。
新製品のROIと投資回収販売数を計算する
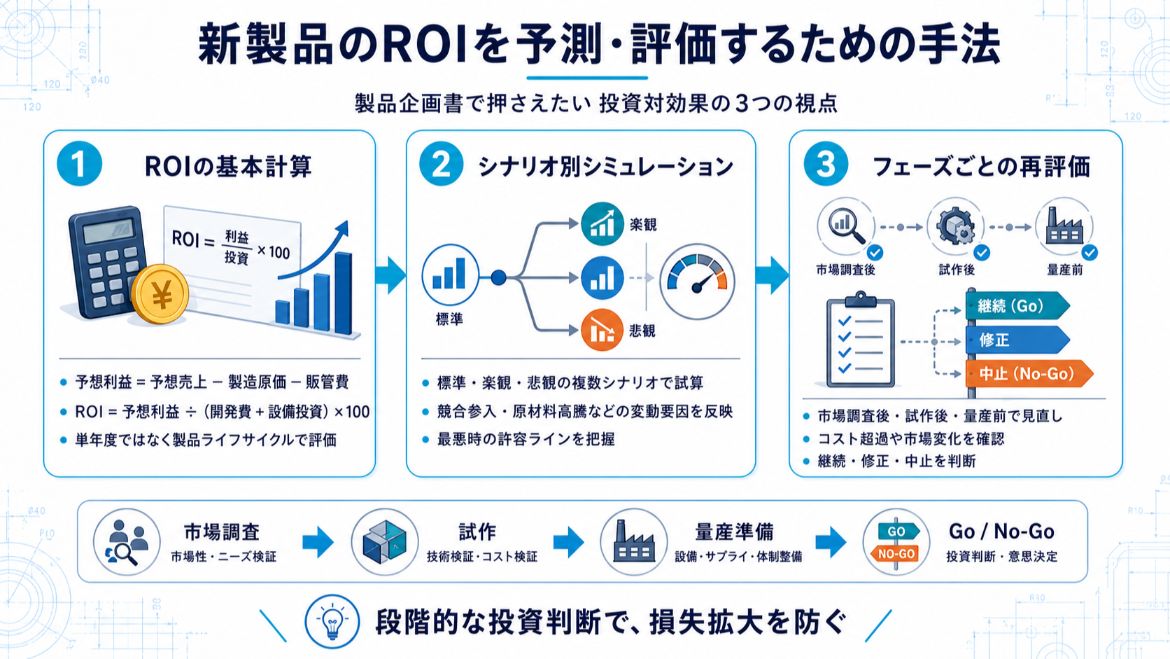
次の数値は、計算方法を示すための架空例です。業界平均や実際の製品実績ではありません。
| 項目 | 仮定 |
|---|---|
| 対象期間 | 3年間 |
| 初期投資 | 3,000万円(開発、試作、金型、治具、認証) |
| 実質販売単価 | 1万2,000円(値引きや販売手数料を反映した手取り単価) |
| 1台当たり変動費 | 7,000円(部品、加工、組立、検査、物流、想定保証費) |
| 1台当たり限界利益 | 5,000円 |
| 対象期間の販売数量 | 3年間で累計8,000台 |
| 発売後の追加固定費 | 500万円 |
累計限界利益は、5,000円×8,000台=4,000万円です。ここから初期投資3,000万円と追加固定費500万円を引くと、プロジェクト利益は500万円になります。
ROI=500万円÷3,000万円×100=約16.7%
次に、初期投資と対象期間の固定費を回収するには、何台売る必要があるかを確認します。
SBAは、単一製品の損益分岐販売数を「固定費÷(販売単価-単位変動費)」で示しています。※3 本記事ではこの考え方を土台に、初期投資と対象期間中の追加固定費を回収するために必要な累計販売数を、簡易的な「投資回収販売数」として計算します。
投資回収販売数=(3,000万円+500万円)÷5,000円=7,000台
この企画は、3年間で8,000台を販売できればROI約16.7%です。ただし、投資回収販売数との差は1,000台しかありません。
販売数量が3年間で6,800台にとどまると、累計限界利益は3,400万円となり、プロジェクト利益はマイナス100万円、ROIは約マイナス3.3%になります。計画値と投資回収ラインの差が小さい企画ほど、需要予測や量産原価のわずかなずれが判断を変えます。
この簡易例には、税金、減価償却、投資時期、運転資金、製品構成の違いを入れていません。実際の稟議では、自社の会計・資金計画に合わせて拡張してください。
※2 参照元:米国中小企業庁公式(https://www.sba.gov/counseling/plan-your-business/#breakeven-point)
ROIは一点予測ではなく、シナリオと感度で見る
新製品の販売数量や量産原価を、一つの予測値に固定することはできません。そこで、基準となる計画に加えて、条件が悪化した場合と好転した場合を並べます。
| 前提 | 悪化側で見ること | 基準計画 | 好転側で見ること |
|---|---|---|---|
| 販売数量 | 立ち上がり遅延、失注、販売期間短縮 | 需要予測に基づく数量 | 追加チャネル、リピート、用途拡大 |
| 実質販売単価 | 値引き、流通マージン増加 | 想定する販売条件 | 高付加価値モデル、付帯サービス |
| 変動費 | 材料高騰、歩留まり低下、保証費増加 | 量産見積り | 設計改善、数量効果、工程安定 |
| 初期投資 | 試作追加、金型修正、認証再試験 | 現在の開発計画 | 既存技術・設備の活用 |
| 発売時期 | 量産移行の遅延 | 計画時期 | 検証や調達の前倒し |
3つのシナリオを作るだけでは、まだ改善箇所は分かりません。販売数量、単価、材料費、歩留まりなどを一つずつ動かし、ROIへの影響が大きい前提を探します。これが感度分析です。
英国政府のGreen Bookでは、不確実な前提を変えて結果への影響を確認し、選択肢の価値が失われる境界をスイッチング値として調べる考え方が示されています。※4 製品企画なら、「販売数量が何台を下回ると赤字か」「変動費がいくらを超えると社内基準を割るか」を確認します。
数字の確度が低い項目ほど、感度分析が役立ちます。たとえば歩留まりが未検証でも、「歩留まりがどこまで下がると採算が崩れるか」は計算できます。その境界が現実的に起こりそうなら、量産試作で優先して確認すべき項目です。
精度の高そうな一つの数字を作るより、採算が崩れる境界を知るほうが、次の検証項目を決めやすくなります。
※3 参照元:英国政府公式(https://www.gov.uk/government/publications/the-green-book-appraisal-and-evaluation-in-central-government/the-green-book-2026)
新製品のROIを高める5つのレバー
対象期間を都合よく短くしたり、保証費や在庫を計算から外したりして数値を高く見せることは、ROIの改善ではありません。計算ルールを固定したうえで、利益、投資額、回収時期を変える施策を検討します。
ROIを高める方法は、単純なコスト削減だけではありません。感度分析で影響の大きい前提を見つけ、次のレバーから優先順位を決めます。
| レバー | 企画段階で行うこと | 注意点 |
|---|---|---|
| 実質販売単価 | 顧客が対価を払う機能を特定し、値引きや流通条件まで含めて手取り単価を置く | 機能追加の費用が価格上昇分を超えないか確認する |
| 販売数量 | 市場規模だけでなく、対象顧客、販売チャネル、立ち上がり速度から積み上げる | 生産数ではなく、実際に販売できる数量で見る |
| 1台当たり限界利益 | 材料、部品、工法、組立、検査、物流、保証費を見直す | 原価低減で品質や顧客価値を損なわない |
| 初期投資 | 大きな金型・設備投資の前に、重要仮説をPoCや試作で検証する | 検証費を削り、後工程の手戻りを増やさない |
| 回収までの時間 | 部材調達、認証、量産立ち上げ、販売準備の詰まりを早期に確認する | 発売を急ぐために評価や品質確認を省かない |
一つの数字だけを改善すると、全体のROIが悪化することがある
原価、販売数量、開発費は互いに影響します。一項目だけを良くしようとすると、別の費用やリスクが増えることがあります。
| 一見すると良い施策 | 起こり得る反作用 | 合わせて確認すること |
|---|---|---|
| 安い材料へ変更する | 不良、組立工数、返品、保証費が増える | 材料単価ではなく、良品1台当たりの総変動費 |
| 一度に大量生産する | 単価は下がるが、在庫と売れ残りのリスクが増える | 実売速度、最低発注量、在庫資金、処分費 |
| 試作・評価を減らす | 初期投資は下がるが、金型修正や認証再試験が発生する | 省く検証が、後工程のどの判断に影響するか |
| 機能を追加して単価を上げる | 部品、認証、開発、サポートの費用も増える | 価格上昇分と追加されるライフサイクル費用 |
| 発売を前倒しする | 売上開始は早まるが、初期不良や保守負荷が増える | 前倒しで省略される評価と発売後費用 |
検証費も同じです。費用としてはROIを押し下げますが、大きな金型投資の前に重要な仮説を確かめられるなら、追加投資の判断材料になります。削るべきなのは検証そのものではなく、何の判断にも使われない検証です。
原価低減は、設計が固まる前に行う
NISTに掲載されたDFM研究では、製造上の問題を設計段階で見つけて除き、作りやすさを設計へ反映する考え方が示されています。※5
図面が固まってから仕入先へ値下げを求めるだけでは、改善できる範囲が限られます。企画・構想段階から候補工法、部品点数、必要公差、組立方法、検査方法を仮置きし、顧客価値を維持したまま製造しやすい仕様を探します。
開発段階ごとにROIを更新し、追加投資を判断する
企画時のROIは仮説です。試作見積り、顧客評価、量産見積り、歩留まりなどの情報が増えたら、同じ計算モデルを更新します。
| 判断時点 | 更新する前提 | 主な判断 |
|---|---|---|
| コンセプト決定前 | 顧客課題、価格、対象市場、概算投資 | 調査・PoCへ進むか |
| PoC・原理試作後 | 技術成立性、必要部品、性能限界、追加開発費 | 方式を選ぶか、再設計・中止するか |
| 設計確定前 | BOM、工法、公差、金型、治具、認証、保証条件 | 量産設計と設備投資へ進むか |
| 量産開始前 | 歩留まり、工程能力、生産速度、最低発注量、初期在庫 | 生産数量と発売計画を確定するか |
| 発売後 | 実売、実質単価、実原価、返品、保証、在庫 | 増産、改善、縮小、終売のどれを選ぶか |
Stage-Gateの公式説明では、各段階の判断点でGo、Kill、Hold、Recycleを決め、Goの場合は次段階の予算、人員、期間、成果物まで確認します。※6 正式な制度をそのまま導入する必要はありませんが、レビューを進捗報告会ではなく、追加投資の判断の場にすることが重要です。
ここで注意したいのが、すでに使った費用と、これから使う費用の混同です。プロジェクト全体の採算や実績を把握するときは、過去の開発費も含めます。
一方、開発途中で継続か中止かを決めるとき、すでに発生して変更できない費用は埋没費用です。英国政府のGreen Bookでも、将来の選択肢を比較する際は埋没費用を判断へ影響させず、これから発生する費用と便益を見るとしています。※7
「ここまで使ったから続ける」ではなく、「ここから必要な追加投資に、見合う将来利益があるか」で判断します。
経営層が判断できるROI計画に入れる項目
ROIの数字だけを企画書へ載せても、妥当性は判断できません。計算の前提と、前提が外れた場合の対応を一緒に示します。
| 項目 | 記載する内容 |
|---|---|
| 評価目的 | 何の投資判断に使うROIか |
| 対象期間 | 発売準備から終売・保証対応まで、どこを含めるか |
| 計算ルール | 利益の定義、投資へ含める費用、除外項目 |
| 需要前提 | 対象顧客、実質販売単価、販売数量、立ち上がり速度 |
| 製造前提 | 材料、工法、歩留まり、生産能力、最低発注量、保証費 |
| 採算指標 | ROI、利益総額、投資回収販売数、回収期間、必要に応じてNPV |
| 不確実性 | 悪化・基準・好転シナリオ、影響の大きい前提、採算が崩れる境界 |
| 根拠の強さ | 確定値、見積り、仮説の区分と、担当者・確認日・次回更新日 |
| 次の判断 | Go、再設計、保留、中止の基準と次段階の予算・成果物 |
ROIは財務部門だけでは作れない
ROIの計算表をまとめる担当者は一人でも、前提となる数字は複数部門から集めます。各部門が、自分に都合のよい数字を個別に置くと、計算上は整っていても前提同士がつながりません。
| 担当 | 主に確認する前提 | 残す根拠 |
|---|---|---|
| 企画・営業 | 対象顧客、実質販売単価、販売数量、販売時期 | 顧客調査、商談、テスト販売、チャネル条件 |
| 設計・開発 | 必要機能、部品構成、開発工数、試作回数 | 要求仕様、構成案、試作計画、技術課題 |
| 製造 | 工法、設備、工程時間、歩留まり、生産能力 | 工程案、製造試作、設備条件、作業分析 |
| 調達 | 部品価格、最低発注数量、リードタイム、供給リスク | 見積り、発注条件、供給可能数量、代替部品 |
| 品質保証 | 検査、返品、保証、修理、認証 | 評価計画、合格基準、保証条件、不具合想定 |
| 財務・経営 | 投資範囲、対象期間、資金、社内採択基準 | 会計方針、資本コスト、投資上限、比較案件 |
数字が食い違ったときは、平均して丸めるのではなく、前提の違いを確認します。営業の販売数量は何を根拠にしているか。製造原価は試作品か量産見積りか。調達価格には最低発注数量が付いていないか。違いが分かれば、追加で確かめるべき項目も見えてきます。
自社だけで製造原価や量産条件を見積もれない場合は、企画段階で製造、調達、品質保証、候補メーカーの意見を入れます。外部へ相談するときも、「ROIを上げたい」だけではなく、需要、工法、歩留まり、金型、認証など、どの前提を検証したいかを伝えると話が進みます。
新製品のROIでよくある質問
ROIが高ければ、優先すべき企画ですか?
ROIだけでは決められません。利益総額、回収期間、必要人員、技術・市場リスク、ほかの企画に使えなくなる設備や開発リソースも確認します。ROIが高くても利益総額が小さい企画と、ROIは低めでも大きな利益を生む企画では、経営上の役割が違います。
企画初期にROIが低くても中止すべきですか?
初期は不確実性が大きいため、一つのROIだけで中止を決める必要はありません。採算を崩している前提を特定し、低コストで確認できるなら、調査やPoCへ段階投資します。ただし、前提が改善しても社内基準へ届かない場合は、仕様、価格、対象市場の再設計か中止を検討します。
ROIの目標値は何%にすべきですか?
すべての企業に共通する正解はありません。資本コスト、製品寿命、リスク、ほかの投資機会によって必要な水準は変わります。自社の投資基準を使い、同じ計算ルールと期間で候補企画を比較してください。
外注費を増やすとROIは下がりますか?
外注費だけを見れば投資額は増えます。ただし、社内で対応した場合の人件費、開発期間、設備、手戻り、機会損失まで比べなければ判断できません。内製と外注を、同じ範囲・期間・成果物で比較します。
まとめ:ROIを高めるには、採算が崩れる前提を早く見つける
新製品のROIは、完成した企画を評価するだけの数字ではありません。販売数量、価格、変動費、初期投資、発売時期のうち、何が採算を左右するかを見つけ、検証と投資の順番を決めるために使います。
何から始めるか迷ったら、次の3つを確認してください。
- 1台売れたとき、固定費の回収へ回せる金額はいくらか
- 初期投資と固定費を回収するには、何台売る必要があるか
- その販売数量を達成できる根拠と、量産原価を維持できる根拠はあるか
投資回収販売数を計算し、その数量を本当に売れるか、量産原価と歩留まりを維持できるかを確認する。答えられない部分が、次に調査・試作・メーカー相談で確かめるべき論点です。
当メディアでは、要件定義の最適化や、最適なメーカーの「目利き」など、モノづくりの各プロセスで量産の壁を越える支援を行う製品開発コンサル会社を比較・紹介しています。自社だけでは判断しにくい製造条件やコストの整理にご活用ください。
モノづくりの【課題別】
製品開発コンサル3社
製品開発コンサル3社
製品コンセプト開発、試作~量産移行、ディスコン対応と言った、プロジェクトの停滞を引き起こすボトルネックを打破する3社を厳選しました。
売れるコンセプトを
開発するなら
開発するなら
技術経営の先駆※1による定量分析で
勝てる製品コンセプトを見出すアーサー・ディ・リトル
勝てる製品コンセプトを見出すアーサー・ディ・リトル
画像引用元:アーサー・ディ・リトル公式
https://www.adlittle.com/jp-ja
https://www.adlittle.com/jp-ja
- 130年以上の歴史を持つ技術経営の先駆※1。自ら考案した事業開発フレームワーク「MFT」を駆使し、技術シーズの提供価値を抽出して「勝てる市場」を特定。競合優位性の高い製品コンセプトを立案できる。
- 独自の評価指標「ADLマトリックス」等を用い、保有技術の優位性を定量評価。他分野への転用可能性や特許の質といったデータに基づき、「収益性」として数値化することで、経営層との合意形成を加速できる。
作れる要件定義を
固めるなら
固めるなら
トヨタの知見を活かした要件定義で
試作~量産を成功に導くトヨタ自動車
(トヨタのモノづくり支援サービス)
試作~量産を成功に導くトヨタ自動車
(トヨタのモノづくり支援サービス)
画像引用元:トヨタ自動車公式
https://global.toyota/newbiz/becre/edeson/
https://global.toyota/newbiz/becre/edeson/
- 世界生産1,000万台超※2を支えるトヨタの知見を、ボトルネックとなる要件定義に凝縮。メーカーとの間に生じがちな認識のズレを解消し、量産移行時の手戻りやコスト超過といった致命的なリスクを未然に防げる。
- 専門家チームが、QCDの観点から適切な工法やメーカーの「目利き」を代行。曖昧な要件を「量産できる仕様」へと翻訳し、マネジメントまで行うことで、製品化の確度を高めることができる。
既存製品の見直しを
するなら
するなら
ディスコン対応~工程設計まで
ワンストップで伴走テクノプロ・デザイン
ワンストップで伴走テクノプロ・デザイン
画像引用元:テクノプロ・デザイン公式
https://www.technopro.com/design/
https://www.technopro.com/design/
- 設計・評価設備が失われており、現物での再テストが困難なレガシー製品でも、デジタル技術を駆使した即時検証を実現可能。ディスコン対応~設計変更のプロセスをスピーディーに構築できる。
- 国内最大級のエンジニア基盤※3を活かし、PMを含めた専門チームによるプロジェクト完遂が可能。代替部品の選定から回路修正・評価、量産移管・保守までのリソースもワンストップで補完できる。
※1 参照元:アーサー・ディー・リトル公式(https://www.adlittle.com/jp-ja/about)
※2 参照元:トヨタ公式「2025年 年間(1月-12月)販売・生産・輸出実績」2026年1月29日発表(https://global.toyota/jp/company/profile/production-sales-figures/202510.html)
※3 参照元:【PDF】テクノプロ・デザイン(https://www.technopro.com/it/rec_c/wp/wp-content/themes/wp-templ/assets/img/technoproit_career.pdf)※2024年6月末時点